
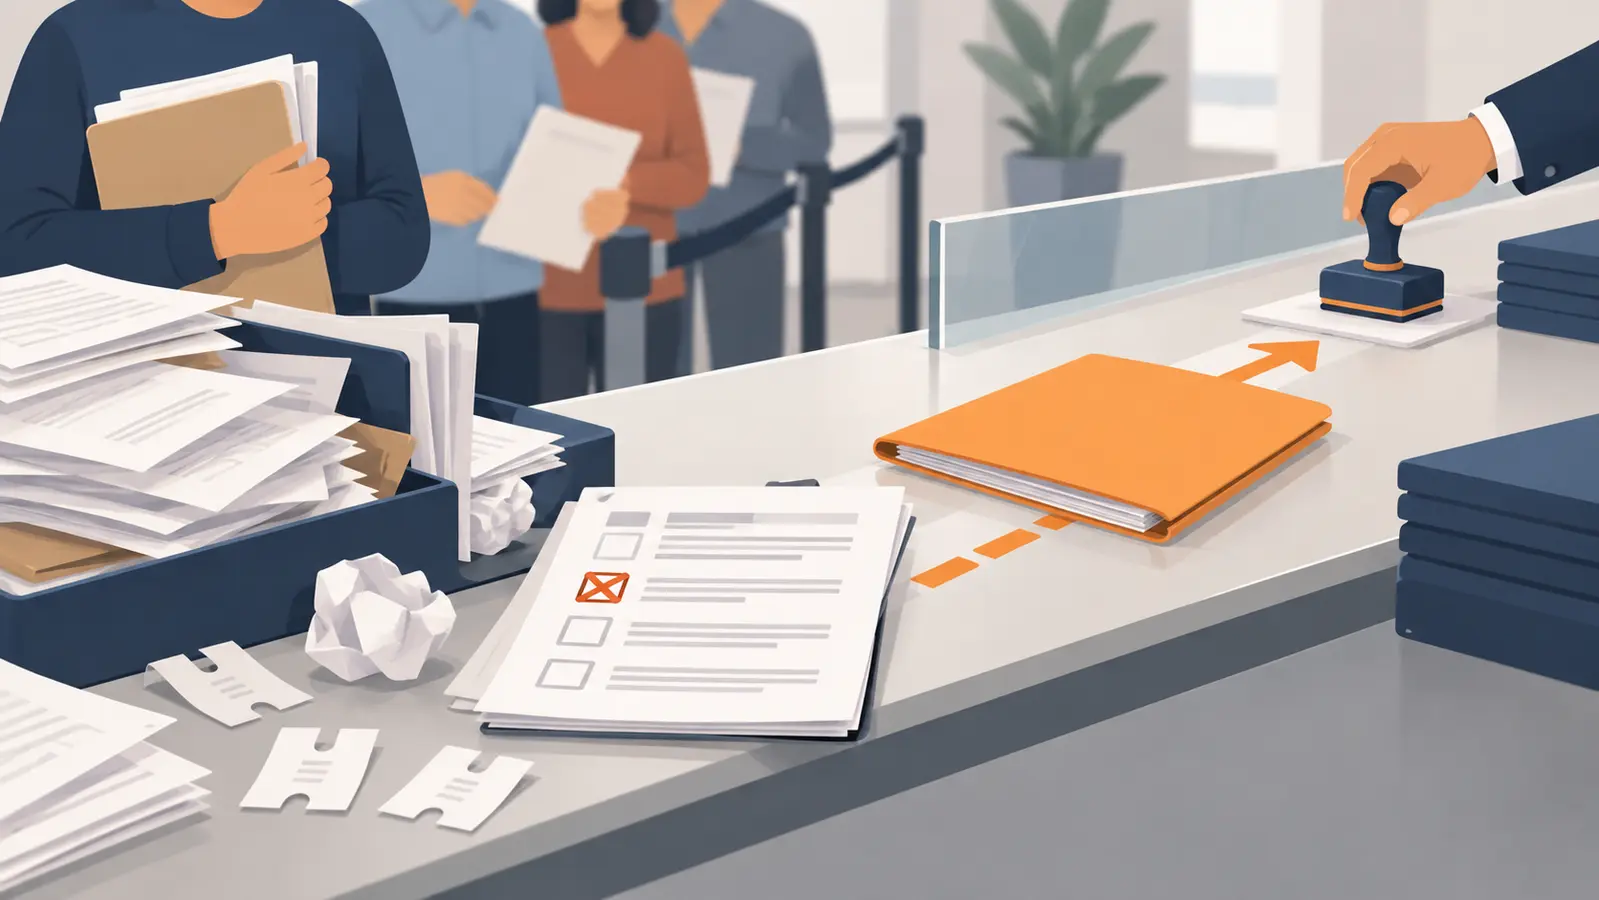
هزینه مراجعه حضوری ارباب رجوع چقدر است؟
هزینه مراجعه حضوری ارباب رجوع فقط به حقوق کارمند پشت باجه محدود نیست؛ زمان پاسخگویی، فضای خدمت، کنترل مدارک، رفتوبرگشت پرونده، اصلاح خطا و زمان از دسترفته ارباب رجوع نیز در آن اثر دارد. برای تصمیمگیری درست، باید هزینه هر مراجعه را با کل فرایند خدمت، نه فقط یک میز پاسخگویی، سنجید.
چه عواملی هزینه مراجعه حضوری ارباب رجوع را تعیین میکنند؟
پاسخ یکسانی برای همه سازمانها وجود ندارد. هزینه به نوع خدمت، تعداد مراجعات، کامل یا ناقص بودن مدارک، تعداد واحدهای درگیر و میزان نیاز به احراز هویت یا ارائه اصل مستندات وابسته است. با این حال، اجزای اصلی هزینه معمولاً روشن و قابل اندازهگیریاند.
- زمان کارکنان: از لحظه پذیرش تا پاسخ، ثبت، کنترل، ارجاع و بایگانی درخواست.
- فضا و تجهیزات: محل انتظار، باجه یا میز خدمت، تجهیزات چاپ و اسکن، ملزومات و نگهداری محیط.
- عملیات پشتصحنه: انتقال درخواست به واحدهای دیگر، پیگیری تلفنی، تطبیق اطلاعات و تکمیل پرونده.
- کنترل و اصلاح: هزینه ناشی از مدارک ناقص، ورود تکراری اطلاعات، اشتباه در ثبت یا مراجعه مجدد.
- هزینه مخاطب: رفتوآمد، زمان انتظار و ابهام در وضعیت درخواست که هرچند همیشه در بودجه سازمان ثبت نمیشود، بر کیفیت تجربه خدمت اثر میگذارد.
مدل ساده برای محاسبه هزینه هر مراجعه
برای شروع، نیازی به مدل پیچیده مالی نیست. یک بازه مشخص، مثلاً یک ماه، را انتخاب کنید و اطلاعات واقعی همان بازه را جمعآوری کنید. سپس هزینههای مرتبط را بر تعداد مراجعات نهایی تقسیم کنید.
| مولفه | روش برآورد عملی | نکته مدیریتی |
|---|---|---|
| زمان نیروی انسانی | میانگین دقیقه صرفشده برای هر مراجعه × هزینه زمان کارکنان | زمان پیگیری و اصلاح را نیز لحاظ کنید. |
| هزینه محل خدمت | سهم فضای پذیرش، تجهیزات و ملزومات در دوره مورد بررسی | فضای انتظار و بایگانی را حذف نکنید. |
| پردازش پشتصحنه | زمان واحدهای بررسیکننده، ثبتکننده و پاسخدهنده | بخش بزرگی از هزینه ممکن است خارج از محل مراجعه رخ دهد. |
| دوبارهکاری | تعداد مراجعات ناقص یا تکراری × هزینه متوسط هر رسیدگی | این عدد محل اصلی بهبود فرایند را نشان میدهد. |
| هزینه هر مراجعه | جمع هزینههای دوره ÷ تعداد مراجعات رسیدگیشده | آن را برای هر نوع خدمت جداگانه محاسبه کنید. |
این محاسبه قرار نیست جایگزین حسابداری سازمان باشد؛ هدف آن ایجاد یک مبنای قابل اتکا برای مقایسه وضعیت موجود با گزینههای بهبود است. اگر خدمات شما متفاوتاند، میانگین کلی میتواند گمراهکننده باشد. برای نمونه، خدمت سادهای که در چند دقیقه پاسخ میگیرد را از درخواستی که چند واحد باید آن را بررسی کنند جدا کنید.
هزینههای پنهان مراجعه حضوری که معمولاً دیده نمیشوند
مهمترین مقاومت در برابر تغییر، معمولاً این جمله است: «الان هم کار انجام میشود.» اما انجام شدن کار بهمعنای اقتصادی بودن آن نیست. هزینه پنهان زمانی شکل میگیرد که یک درخواست بهدلیل نبود اطلاعات اولیه، ابهام در مسیر یا نداشتن امکان پیگیری، چند بار وارد چرخه خدمت شود.
فرض کنید ارباب رجوع با مدرک ناقص مراجعه میکند. کارمند باید درخواست را توضیح دهد، پرونده را ثبت یا موقتاً نگه دارد و بعد از مراجعه دوباره، همان کنترلها را تکرار کند. حتی اگر این اتفاق هزینه مستقلی در صورتحسابها نداشته باشد، ظرفیت کارکنان را از خدمتهای دیگر میگیرد و زمان انتظار صف را افزایش میدهد. در مقیاس ماهانه، جمع همین وقفههای کوچک میتواند تعیینکننده باشد.
- تمرکز کارکنان بر پاسخ به پرسشهای تکراری درباره مدارک، وضعیت و مسیر انجام کار
- ثبت چندباره یک اطلاعات در فرمها یا سامانههای جداگانه
- افزایش حجم پروندههای ناقص و زمان لازم برای پیگیری آنها
- نارضایتی ناشی از مراجعه مجدد و دشواری پاسخگویی به شکایتها
- وابستگی بیش از حد فرایند به حضور یک فرد یا یک محل مشخص
همه مراجعهها را نباید حذف کرد
کاهش مراجعه حضوری بهمعنای حذف بیقاعده ارتباط انسانی نیست. در برخی خدمات، ارائه اصل مدارک، احراز هویت خاص، تحویل فیزیکی یا گفتوگوی کارشناسی همچنان ضرورت دارد. تصمیم حرفهای این است که مراجعه را فقط برای همان نقاط ضروری نگه دارید و مراحل اطلاعرسانی، دریافت اولیه، تکمیل مدارک، اعلام وضعیت و هماهنگی را تا حد امکان پیش از مراجعه مدیریت کنید.
به این ترتیب، وقتی مراجعه حضوری رخ میدهد، احتمال کامل بودن درخواست بیشتر است و زمان حضور نیز هدفمندتر مصرف میشود. معیار موفقیت صرفاً کاهش تعداد مراجعه نیست؛ کاهش مراجعه بینتیجه و افزایش پیشبینیپذیری خدمت اهمیت بیشتری دارد.
چطور هزینه را بدون افت کیفیت خدمت کاهش دهیم؟
راهحل پایدار از شناخت مسیر واقعی ارباب رجوع شروع میشود، نه از خرید عجولانه ابزار. ابتدا خدمات پرتکرار و نقاطی را شناسایی کنید که بیشترین مراجعه مجدد، انتظار یا تماس پیگیری را ایجاد میکنند. سپس برای هر خدمت، تصمیم بگیرید کدام مرحله باید حضوری بماند و کدام مرحله میتواند پیش از مراجعه روشن، ثبت یا پیگیری شود.
- تفکیک خدمات: خدمات کوتاه، خدمات نیازمند مدرک و خدمات نیازمند بررسی کارشناسی را جدا کنید.
- شفافسازی پیش از مراجعه: مدارک، پیشنیازها و مسیر انجام خدمت را بهصورت مشخص اعلام کنید.
- ثبت یکپارچه درخواست: از ثبتهای پراکنده و انتقال دستی اطلاعات میان واحدها جلوگیری کنید.
- قابل پیگیری کردن وضعیت: ارباب رجوع و کارکنان باید بدانند درخواست در کدام مرحله قرار دارد و اقدام بعدی چیست.
- سنجش نتیجه: زمان رسیدگی، مراجعه مجدد، پرونده ناقص و حجم پیگیری را پیش و پس از تغییر مقایسه کنید.
در سازمانهایی که گردش درخواست و مکاتبه در چند واحد انجام میشود، ارتباط با اتوماسیون اداری فرزین میتواند به کاهش انتقال دستی اطلاعات و روشنتر شدن مسیر پیگیری کمک کند؛ البته ارزش آن زمانی مشخص میشود که فرایند و مسئولیت هر مرحله از ابتدا تعریف شده باشد.
برای تصمیم خرید یا بهبود، چه چیزی را با هزینه وضع موجود مقایسه کنیم؟
اگر در حال بررسی یک راهکار نرمافزاری یا بازطراحی خدمت هستید، قیمت اولیه را بهتنهایی معیار قرار ندهید. هزینه وضع موجود نیز ماهانه پرداخت میشود، اما اغلب در سرفصلهای متعدد پنهان است. مقایسه منصفانه باید میان هزینه کل مالکیت راهکار و هزینه کل ادامه فرایند فعلی انجام شود.
- هزینه استقرار، آموزش و پشتیبانی راهکار
- زمان موردنیاز کارکنان برای انجام کار در وضعیت فعلی
- حجم مراجعه مجدد، تماس پیگیری و اصلاح پرونده
- میزان وابستگی فرایند به کاغذ، افراد و جابهجایی دستی
- امکان گزارشگیری از گلوگاهها و پاسخگویی به مدیران
این نگاه، تصمیم را از مقایسه «قیمت یک ابزار» به مقایسه «هزینه ادامه یک مسئله» تغییر میدهد. ممکن است برای برخی خدمات، بهبود دستورالعمل و اطلاعرسانی کافی باشد؛ برای برخی دیگر، ثبت و پیگیری ساختیافته درخواست ارزش بیشتری ایجاد کند. انتخاب درست به شواهد فرایند شما وابسته است.
یک گام کمریسک برای شروع
سپنتا سیستم از سال ۱۳۸۴ در کنار سازمانها برای سادهتر و قابلاعتمادتر شدن فرایندهای کاری فعالیت کرده است. برای شروع، لازم نیست همه خدمات را یکباره تغییر دهید. یک خدمت پرتکرار را انتخاب کنید، هزینه مراجعه و مراجعه مجدد آن را در یک دوره کوتاه بسنجید و گلوگاه اصلی را مشخص کنید.
اگر برای تعریف شاخصها، بررسی مسیر فعلی و انتخاب نقطه شروع به نگاه بیرونی نیاز دارید، مشاوره اولیه رایگان میتواند گامی عملی و کمریسک برای روشن شدن گزینههای پیش روی سازمان شما باشد.
پرسشهای متداول
آیا هزینه مراجعه حضوری فقط شامل حقوق کارکنان است؟
خیر. زمان کارکنان فقط یکی از اجزاست. فضای خدمت، تجهیزات، پردازش پشتصحنه، اصلاح خطا، مراجعه مجدد و زمان انتظار نیز باید در ارزیابی دیده شوند.
چگونه بدون آمار پیچیده هزینه هر مراجعه را محاسبه کنیم؟
در یک دوره مشخص، زمان کارکنان، هزینههای عملیاتی مرتبط و هزینه دوبارهکاری را جمع کنید و بر تعداد مراجعات رسیدگیشده همان خدمت تقسیم کنید. خدمات متفاوت را جداگانه بسنجید.
آیا هدف باید حذف کامل مراجعه حضوری باشد؟
خیر. برای خدماتی که به احراز هویت، اصل مدرک یا گفتوگوی کارشناسی نیاز دارند، مراجعه حضوری میتواند ضروری باشد. هدف، حذف مراجعههای غیرضروری و بینتیجه است.
چه زمانی بررسی راهکار نرمافزاری توجیه پیدا میکند؟
وقتی مراجعه مجدد، ثبت تکراری اطلاعات، پیگیریهای زیاد یا ابهام در وضعیت درخواست، زمان قابل توجهی از کارکنان و ارباب رجوع میگیرد، بررسی راهکار ساختیافته منطقی است.